El recibo del agua agrupa varios conceptos que, sumados, forman el importe total. Según la fuente consultada, sus componentes principales son la tarifa de abastecimiento, las tasas de alcantarillado, el saneamiento y la depuración financiados con cánones autonómicos, y los cánones concesionales. Cada uno tiene un origen distinto, por lo que conviene identificarlos por separado antes de revisar el importe.
¿Qué incluye el recibo del agua?
El recibo del agua no es un cobro único. La siguiente tabla resume los componentes que recoge la fuente, con la definición que da para cada uno.
| Concepto | Qué lo define según la ficha |
|---|---|
| Tarifa de abastecimiento | Base del recibo del agua; su denominación oficial es «prestación patrimonial de carácter público». |
| Tasas de alcantarillado | Se fijan por ordenanza fiscal. |
| Saneamiento y depuración | Se financian con cánones autonómicos. |
| Cánones concesionales | Forman parte del recibo como componente adicional. |
La tarifa de abastecimiento como base
La tarifa de abastecimiento es el concepto de referencia del recibo del agua. La ficha indica que, en la terminología oficial, se llama prestación patrimonial de carácter público. Al revisar un recibo, conviene localizar primero este apartado, ya que la ficha lo sitúa como base del documento. Los demás conceptos se entienden mejor cuando se distingue qué parte corresponde al abastecimiento y qué parte corresponde a otras obligaciones.
Alcantarillado, saneamiento y depuración
Las tasas de alcantarillado se fijan mediante ordenanza fiscal. El saneamiento y la depuración, en cambio, se financian con cánones autonómicos. Ambos se suman a la tarifa de abastecimiento como conceptos distintos, y cada uno responde a una norma diferente.
Cánones concesionales
Los cánones concesionales completan la lista de conceptos que identifica la ficha. La fuente no describe cómo se calculan ni qué cubren, por lo que este artículo no los desarrolla. Si aparecen en un recibo concreto, el documento o la entidad gestora son el lugar donde verificar su detalle.
Impuesto sobre extracciones en Cataluña
En Cataluña existe un impuesto sobre extracciones de agua. Lo declaran los extractores cada trimestre, y su cuota varía según el volumen aprovechado. La ficha lo presenta como obligación de los extractores y no lo asocia al recibo doméstico, así que no forma parte de la lista de conceptos anterior.
Fuente: iAgua (Joan Gaya Fuertes, artículo de opinión), 2021-10-04.
Cuota fija y cuota variable
La parte del recibo que depende de los metros cúbicos consumidos es la cuota variable. El resto del importe corresponde a la cuota fija, que no cambia con el consumo. La estructura exacta de cuota fija y variable depende de la tarifa aprobada en cada municipio; la fuente consultada no la detalla.
Diferencia entre cuota fija y cuota variable
| Concepto | Depende del consumo | Cómo identificarlo en el recibo |
|---|---|---|
| Cuota fija | No | Importe que aparece igual aunque no se consuma agua |
| Cuota variable | Sí | Importe que aumenta o disminuye con los metros cúbicos facturados |
Si el recibo muestra un importe por consumo y otro que se repite cada periodo, el primero corresponde a la cuota variable y el segundo a la cuota fija.
Cálculo del consumo en metros cúbicos
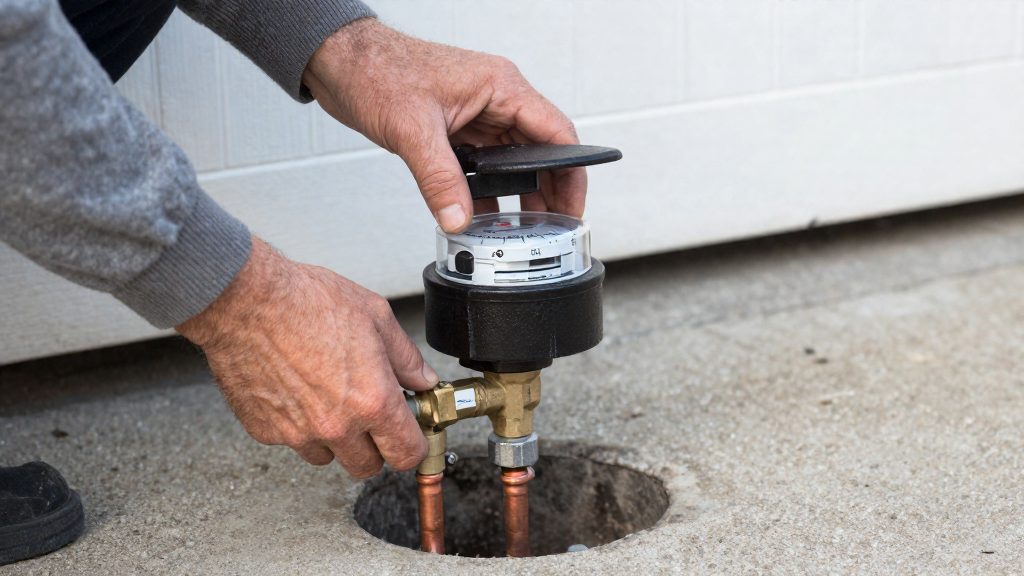
El consumo se mide en metros cúbicos (m³), y 1 m³ equivale a 1.000 litros. Para calcularlo:
- Anotar la lectura del contador al inicio del periodo.
- Anotar la lectura al final del periodo.
- Restar: consumo (m³) = lectura final − lectura inicial.
Conviene comprobar que la lectura usada en la factura coincide con la anotada, porque el consumo facturado se calcula a partir de esas dos lecturas.
Tarifas por bloques de consumo progresivos
Las tarifas progresivas dividen el consumo en tramos de bloques, cada uno con su propio precio por m³. Los límites de cada tramo y sus precios no figuran en la fuente consultada, así que deben revisarse en la tarifa aprobada por el ayuntamiento o la entidad gestora del servicio. Para aplicarla, se suma el consumo de cada tramo multiplicado por su precio correspondiente.
Alcantarillado y depuración
El servicio de alcantarillado y depuración recoge las aguas residuales de la vivienda, las conduce a la red de saneamiento y las trata antes de devolverlas al medio. En el recibo aparece como conceptos separados de la tarifa de abastecimiento.
Qué cubre cada concepto
| Concepto en el recibo | Qué corresponde | Origen de la cuantía |
|---|---|---|
| Tasa de alcantarillado | Recogida de aguas residuales | Ordenanza fiscal |
| Saneamiento y depuración | Tratamiento de las aguas residuales | Financiado con cánones autonómicos |
| Cánones concesionales | Cargos vinculados a la gestión en régimen de concesión | Concesión |
Cómo se factura la tasa
La tasa de alcantarillado se fija en la ordenanza fiscal del municipio. Para saber cuánto corresponde a cada concepto y con qué base se calcula, conviene consultar esa ordenanza en la web o el boletín de la localidad, ya que cada ayuntamiento aprueba la suya.
Los servicios de saneamiento y depuración se financian con cánones autonómicos. Su cálculo no depende de la ordenanza municipal, por lo que aparecen como una partida distinta dentro de la factura.
Para identificar quién gestiona la recogida, hay que revisar la cabecera del recibo, donde figura la entidad emisora. Si esa entidad no coincide con el ayuntamiento, puede que el servicio esté concedido y que aparezcan cánones concesionales; confírmalo con la entidad gestora.
Cánones autonómicos y tasas municipales
Además de la tarifa de abastecimiento y de la tasa de alcantarillado, el recibo puede incluir partidas de financiación pública de otro origen. La principal son los cánones autonómicos de saneamiento y depuración. El impuesto sobre extracciones de agua de Cataluña lo declaran los extractores y la fuente no lo asocia al recibo doméstico. Identificarlas por separado ayuda a entender qué parte del importe corresponde a cada concepto.
Según la ficha de referencia, el saneamiento y la depuración se financian con cánones autonómicos. Ese es el único dato de la ficha sobre este concepto, así que no se pueden deducir importes, tramos ni diferencias entre comunidades.
Sobre las tasas municipales distintas de la de alcantarillado, la ficha solo confirma que existen como categoría y no enumera ninguna.
¿Qué IVA lleva la factura del agua?
El recibo no tiene un único tipo de IVA. Según la fuente consultada, la tarifa regulada del agua tributa al tipo reducido, mientras que los servicios no regulados tributan al tipo general. El IVA se calcula por separado sobre cada concepto, así que el tipo que se aplica depende de qué parte del recibo se esté analizando.
| Concepto | Tipo de IVA |
|---|---|
| Tarifa regulada del agua (llamada oficialmente «prestación patrimonial de carácter público») | 10 % (tipo reducido) |
| Servicios no regulados | 21 % (tipo general) |
La fuente no detalla qué tipo corresponde a cada tasa de alcantarillado, saneamiento, depuración o canon concesional que aparece en el recibo. Para saberlo, revise el desglose de su factura y compruebe si cada línea está identificada como tarifa regulada o como servicio no regulado.
Para calcular la cuota de IVA de cada línea, siga este método:
- Identifique la base imponible de la línea, es decir, su importe sin IVA.
- Multiplique la base imponible por el tipo que corresponda: base imponible × 0,10 para el tipo reducido, o base imponible × 0,21 para el tipo general.
- Sume las cuotas de todas las líneas para obtener el IVA total del recibo.
La fuente es un artículo de opinión de iAgua, firmado por Joan Gaya Fuertes y publicado el 4 de octubre de 2021. No es una norma ni un documento oficial, y los tipos pueden haber cambiado desde entonces. Antes de dar un tipo por vigente, compruébelo en la normativa del IVA publicada en el BOE y en la información de la Agencia Tributaria.
Contador y otros servicios
El recibo del agua incluye cargos que no forman parte de la tarifa regulada: el alquiler y la conservación del contador y otros servicios no regulados. Conviene identificarlos como líneas separadas antes de pagar.
Alquiler y conservación del contador
El alquiler y la conservación del contador son conceptos distintos del consumo medido. Se reconocen en el recibo porque aparecen con su propio importe y con el tipo de IVA general, no con el reducido. Para comprobarlos:
- Busca en el contrato de suministro si figura un cargo por alquiler o conservación del contador.
- Si el concepto aparece en el recibo pero no en el contrato, pide por escrito al operador la base contractual del cargo.
- Anota el importe de esta línea en cada factura para detectar cambios entre periodos.
Servicios complementarios ajenos a la tarifa
Los servicios no regulados son prestaciones que no dependen de la tarifa aprobada para el abastecimiento. Un recibo puede incluir uno o varios de ellos. El método de revisión es el mismo que para el contador:
- Confirma si el servicio fue contratado de forma expresa.
- Si no lo contrataste, pregunta al operador cuál es la base contractual o normativa del cargo y desde cuándo se aplica. Si no te la justifica, consulta con la oficina de consumo o una asociación de consumidores antes de dar el cargo por válido o improcedente.
- Si lo contrataste, compara su importe con las condiciones firmadas.
Cómo revisar estas líneas en el recibo
Antes de pagar, separa el recibo en dos bloques: conceptos regulados (abastecimiento, alcantarillado, saneamiento y depuración) y conceptos no regulados (contador y servicios complementarios). Suma el segundo bloque por separado. Así distingues qué parte depende de tu contrato y qué parte viene fijada por ordenanza o normativa autonómica; cualquier línea dudosa puede consultarse con la entidad gestora.
¿Por qué cambia el recibo según el municipio?
El importe del recibo del agua no responde a una tarifa única en todo el país. Cada municipio organiza el suministro con un modelo de gestión propio, y cada parte del recibo depende de quién presta el servicio, de qué ordenanzas aplica el ayuntamiento y de qué competencias tiene la comunidad autónoma. Por eso, dos hogares con el mismo consumo pueden pagar cifras distintas.
Modelo de gestión: público o concesión
El servicio puede prestarlo directamente la administración local o una empresa privada mediante una concesión. En el segundo caso, el recibo puede incluir cánones concesionales, cuyas condiciones se fijan en el contrato entre el ayuntamiento y la empresa concesionaria. Identificar el emisor del recibo ayuda a saber qué modelo aplica.
Competencias autonómicas y locales
- Ayuntamiento: tarifa de abastecimiento, llamada oficialmente «prestación patrimonial de carácter público», y tasas fijadas mediante ordenanza fiscal.
- Comunidad autónoma: saneamiento y depuración, financiados con cánones autonómicos.
Qué varía entre municipios
| Elemento del recibo | Quién lo establece | Por qué varía |
|---|---|---|
| Tarifa de abastecimiento | Ayuntamiento o empresa concesionaria | Modelo de gestión y decisiones municipales |
| Tasas de alcantarillado | Ordenanza fiscal municipal | Cada ayuntamiento aprueba la suya |
| Saneamiento y depuración | Comunidad autónoma | Competencias y financiación autonómicas |
| Cánones concesionales | Contrato de concesión | Condiciones pactadas en cada contrato |
Cómo identificar qué pesa en tu recibo
- Revisa el desglose y separa abastecimiento, alcantarillado, depuración y cánones.
- Comprueba el emisor: si no coincide con el ayuntamiento, el servicio puede estar gestionado por otra entidad o en concesión; confírmalo con la entidad gestora.
- Compara recibos de dos municipios solo línea a línea, concepto por concepto.
Fuente: iAgua (Joan Gaya Fuertes, artículo de opinión), 4 de octubre de 2021.
Cómo leer tu recibo
Leer el recibo del agua de forma ordenada consiste en localizar cada concepto, comprobar el periodo y el consumo registrados y, por último, confirmar el importe total y su fecha de pago. Con este orden se detecta cualquier cargo que no coincida con lo esperado antes de pagar.
Localizar cada concepto dentro de la factura
Recorre la factura línea por línea y marca cada partida.
| Concepto a buscar | Qué comprobar |
|---|---|
| Tarifa de abastecimiento («prestación patrimonial de carácter público») | Que su importe corresponde al consumo del periodo facturado |
| Tasa de alcantarillado | Que tiene importe propio en la factura, separado de la tarifa |
| Saneamiento y depuración | Que aparece identificado con su nombre y no duplicado |
| Cánones concesionales | Que figuran en una línea propia, diferenciada de la tarifa |
Si una partida no tiene nombre reconocible, anótala y pregunta a la entidad gestora qué concepto representa antes de dar por buena la factura.
Verificar periodo facturado y consumo registrado
Anota las fechas de inicio y fin del periodo facturado. Después, compara el consumo que figura en la factura con la lectura del contador en esas mismas fechas. La diferencia entre dos lecturas consecutivas debe coincidir con el volumen cobrado. Si el periodo no cuadra con las fechas de lectura, o si aparece un consumo sin lectura asociada, solicita a la entidad gestora la lectura en la que se basó la liquidación.
Leer el importe total y su fecha de pago
Localiza el importe total en el resumen de la factura y verifica que coincide con la suma de todas las líneas. Anota también la fecha límite de pago y el medio de pago indicado. Si alguna cantidad no cuadra, contrástala antes de la fecha límite, y conviene reclamar por escrito a la entidad gestora antes de pagar. Si no hay respuesta, puedes acudir a la oficina de consumo de tu ayuntamiento o comunidad, o a una asociación de consumidores, porque el efecto de pagar sobre una reclamación posterior depende de cada caso.
Preguntas frecuentes
¿Por qué no se aplica el mismo IVA a todas las líneas del recibo del agua?
Según la ficha de datos, el IVA es del 10 % (tipo reducido) sobre la tarifa regulada del agua. El alquiler y la conservación de contadores, así como otros servicios no regulados, tributan al 21 %. Por eso el recibo puede mostrar dos tipos impositivos distintos.
¿Qué es el impuesto sobre extracciones de agua de Cataluña?
Es un tributo catalán que los extractores declaran cada trimestre, y su cuota varía según el volumen de agua aprovechado. La ficha no indica si este impuesto aparece como línea propia en el recibo doméstico, así que conviene comprobarlo en el documento concreto.
¿Qué fuente respalda estos datos y con qué fecha?
La información procede de un artículo de opinión de iAgua, firmado por Joan Gaya Fuertes y publicado el 4 de octubre de 2021. No es una norma ni una publicación oficial. Como los tipos, tasas y cánones pueden cambiar, hay que contrastar las cifras con la ordenanza municipal y la normativa autonómica vigentes.