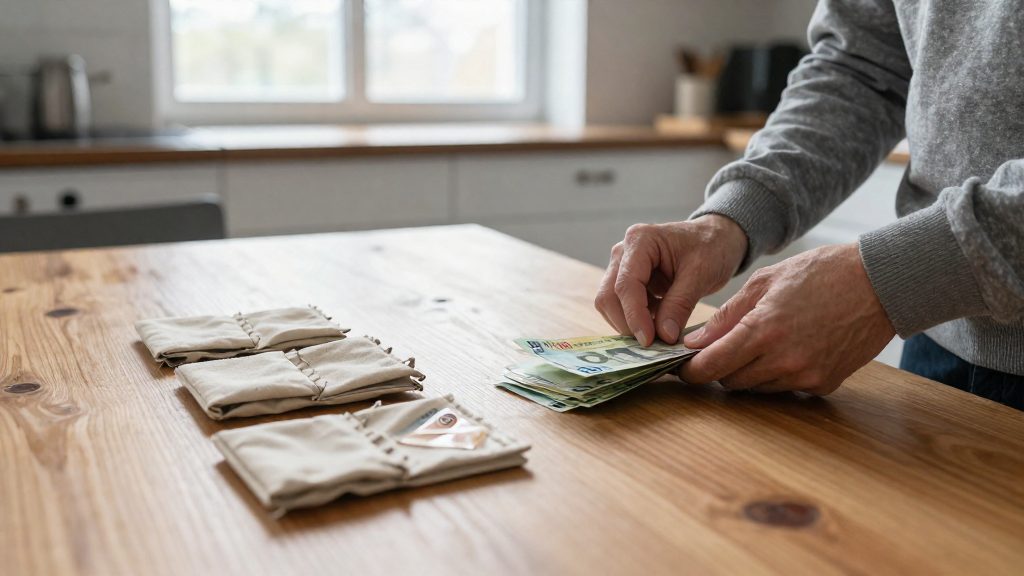
Die Umschlagmethode ist ein Verfahren zur Haushaltsplanung mit Bargeld. Zu Monatsbeginn werden die verfügbaren Mittel nach Abzug der Fixkosten wie Miete und Strom auf beschriftete Umschläge je Ausgabenkategorie verteilt. Bezahlt wird danach nur aus dem jeweiligen Umschlag. Ist der Umschlag einer Kategorie leer, ist für sie im Monat kein weiteres Geld vorgesehen (extraETF, 2026).
Was ist die Umschlagmethode?
Grundprinzip: Zahlung nur aus dem Umschlag
Das Verfahren beruht auf einer einzigen Regel: Zahlung nur aus dem jeweiligen Umschlag. Ein Lebensmitteleinkauf wird aus dem Lebensmittelumschlag bezahlt, nicht aus einem anderen Umschlag und nicht vom Girokonto.
Abgrenzung zu Konto- und Kartenzahlung
Bei Konto- und Kartenzahlung laufen alle Ausgaben über dasselbe Girokonto. Der Kontostand zeigt nur die Gesamtsumme, nicht die Restbeträge einzelner Kategorien. Bei der Umschlagmethode ist der verbleibende Betrag je Kategorie direkt als Bargeld sichtbar. Die Methode ist an Barzahlung gebunden, Karten- oder Überweisungszahlungen gehören nicht zum Verfahren.
Ablauf im Monat
| Zeitpunkt | Vorgang |
|---|---|
| Monatsbeginn | Fixkosten abziehen, Restbetrag auf beschriftete Umschläge je Kategorie verteilen |
| Laufender Monat | Ausgaben im Monat begleichen |
| Monatsende | Rest zählen („Unstuffing“) |
Begriffe im Überblick
- Umschlagmethode: deutscher Name für das Verfahren mit beschrifteten Bargeldumschlägen.
- Cash Stuffing: englische Bezeichnung für dasselbe Verfahren.
Wie teilt man sein Geld mit Bargeld ein?
Die Umschlagmethode läuft zu Monatsbeginn in einer festen Reihenfolge ab. Jeder Schritt baut auf dem vorherigen auf, weil eine Summe erst feststeht, wenn die davor liegende berechnet ist.
Verfügbaren Betrag berechnen
Zuerst werden die Fixkosten vom Monatseinkommen abgezogen, etwa Miete, Strom und Versicherungen. Der verbleibende Betrag ist der verfügbare Betrag, der auf die Umschläge verteilt wird.
Umschläge beschriften und Summe je Kategorie festlegen
Für jede Kategorie wird ein eigener Umschlag beschriftet. Danach wird für jede Kategorie eine Summe festgelegt, sodass alle Summen zusammen dem verfügbaren Betrag entsprechen. Das Aufteilen kostet Zeit: Die Verbraucherzentrale Rheinland-Pfalz hält die Umschlagplanung laut ZDFheute (2024) für aufwendig.
Bargeld abheben und einfüllen
Zu Monatsbeginn wird der Gesamtbetrag aller Umschlagsummen in bar abgehoben. Anschließend wird jeder Umschlag mit dem zuvor festgelegten Betrag gefüllt. Stimmen die Füllbeträge mit der Planung überein, bleibt die Zuordnung nachvollziehbar.
| Schritt | Handlung | Ergebnis |
|---|---|---|
| 1 | Fixkosten vom Monatseinkommen abziehen | Verfügbarer Betrag |
| 2 | Umschläge je Kategorie beschriften | Ein Umschlag pro Kategorie |
| 3 | Summe je Kategorie festlegen | Summen ergeben zusammen den verfügbaren Betrag |
| 4 | Bargeld zu Monatsbeginn abheben und einfüllen | Gefüllte Umschläge |
Welche Ausgaben gehören in die Umschläge?
Bei der Umschlagmethode werden Fixkosten vorab abgezogen. Laut Fiche gehören dazu Miete, Strom und Versicherungen. Erst der verbleibende Betrag wird auf die Umschläge verteilt, aus denen die variablen Ausgaben bezahlt werden.
Fixkosten bleiben auf dem Konto
Fixkosten sind wiederkehrend und im Monat ohnehin fällig. Sie werden vor der Befüllung der Umschläge bezahlt, etwa per Überweisung oder Dauerauftrag. Ihr Betrag muss vorab bekannt sein, damit sich der Rest für die übrigen Kategorien korrekt berechnen lässt. Die Fixkosten laufen also weiter über das Konto. Nur die Umschlagkategorien werden bar bezahlt.
Variable Ausgaben und Sinking Funds
Umschläge eignen sich für Ausgaben, deren Höhe schwankt und die sich im Monat steuern lassen. Die Fiche nennt dafür keine festen Beträge. Typische Kategorien sind:
| Kategorie | Art der Ausgabe | Umschlag |
|---|---|---|
| Lebensmittel | laufender Einkauf für den Alltag | ja, monatlich befüllt |
| Freizeit | Ausgaben für Aktivitäten außerhalb des Alltags | ja, monatlich befüllt |
| Kleidung | schwankende, unregelmäßige Anschaffungen | ja, monatlich befüllt (Beispielkategorie, nicht aus den Quellen) |
| Unregelmäßige Jahresausgaben | nicht monatlich fällig, aber planbar | ja, über einen Sinking Fund |
Für unregelmäßige Kosten nennt die Fiche den Sinking Fund als Hilfsmittel (Finanzguru, 2024-11-04). Man legt dabei monatlich einen Teil des Betrags zurück, bis die Summe bei Fälligkeit verfügbar ist. Die Höhe orientiert sich an der erwarteten Jahressumme, die sich aus früheren Abrechnungen oder Rechnungen ableiten lässt. Ohne diese Ansparung fehlt bei solchen Kosten das Geld im Monat, in dem sie anfallen.
Was passiert mit Restgeld am Monatsende?
Am Monatsende wird bei der Umschlagmethode das übrig gebliebene Bargeld in jedem Umschlag gezählt. Dieser Schritt heißt Unstuffing. Er zeigt, welche Kategorie ihr Budget nicht ausgeschöpft hat, und macht sichtbar, wie viel Geld tatsächlich frei ist. Jeden Umschlag einzeln zu zählen und den Betrag zu notieren, bevor neues Geld verteilt wird, sorgt für einen nachvollziehbaren Übergang in den Folgemonat.
Der gezählte Rest kann auf zwei Wegen weiterverwendet werden:
| Weg | Vorgehen | Ergebnis |
|---|---|---|
| Zum Sparen nutzen | Restbetrag auf ein Sparkonto übertragen | Die Rücklage wächst |
| Zurück in die Umschläge legen | Restbetrag den Kategorien wieder zuweisen | Der Umschlag startet mit einem höheren Betrag in den nächsten Monat |
Ein Teil des Restes eignet sich besonders für den Notgroschen. Als Richtwert werden etwa drei bis sechs Monatsausgaben genannt (Quelle: Finanzguru, Stand 04.11.2024). Die Zielgröße ergibt sich aus den monatlichen Gesamtausgaben: Monatsausgaben × 3 bis Monatsausgaben × 6. Wie schnell sich dieser Betrag aufbaut, hängt davon ab, wie regelmäßig Restgeld am Monatsende anfällt.
Welche Vorteile hat Cash Stuffing?
Der zentrale Nutzen der Umschlagmethode liegt in der Ausgabenkontrolle durch Bargeld. Die Obergrenze jeder Kategorie ist sichtbar, bevor die Ausgabe erfolgt.
Die Haptik des Bargelds macht Ausgaben physisch spürbar. Wer einen Schein aus dem Umschlag entnimmt, sieht unmittelbar, wie viel vom Budget der Kategorie noch übrig ist. Die Verbraucherzentrale Rheinland-Pfalz sieht die Haptik als Vorteil der Methode (zitiert in ZDFheute, 2024).
Ein sichtbares Limit je Kategorie begrenzt die Ausgaben praktisch von selbst. Ist der Umschlag für Lebensmittel leer, endet der Einkauf in dieser Kategorie für den laufenden Monat, unabhängig davon, welcher Kontostand angezeigt wird. Die Grenze wirkt also nicht über eine Zahl auf dem Bildschirm, sondern über einen konkreten Gegenstand im Haushalt.
Die Kontrolle entsteht ohne Abhängigkeit von Apps. Sie beruht auf den Umschlägen und dem abgezählten Bargeld. Es braucht dafür kein Banking-Programm, kein Kategorien-Tool und keine Benachrichtigungen. Haushalte, die auf digitale Hilfsmittel verzichten möchten, können die Methode deshalb vollständig ohne Smartphone umsetzen.
Welche Risiken und Grenzen gibt es?
Die Umschlagmethode hat vier Schwachstellen, die aus dem Medium Bargeld und dem Verfahren selbst folgen. extraETF (2026) nennt sie ausdrücklich als Nachteile: fehlende Verzinsung, Verlust oder Diebstahl, keine Onlinekäufe und den Zeitaufwand beim Aufteilen. extraETF (2026) nennt sie ausdrücklich als Nachteile.
| Grenze | Folge im Alltag |
|---|---|
| Bargeld wird nicht verzinst | Das Geld im Umschlag bringt keinen Ertrag. |
| Verlust oder Diebstahl | Bargeld kann verloren gehen oder gestohlen werden. Der Umschlagbetrag ist dann weg. |
| Keine Onlinekäufe | Mit Umschlagbargeld lassen sich Käufe im Internet nicht bezahlen. |
Der Ertrag fehlt auch bei Beträgen, die am Monatsende übrig bleiben. Solange er im Umschlag liegt, arbeitet er nicht für sich. Wer dauerhaft größere Summen so aufbewahrt, verzichtet auf Zinsen.
Die Methode steht und fällt mit dem physischen Geld. Ein Verlust trifft den Budgetbetrag direkt, und es gibt keinen Ersatz über das Konto. Wer viel Bargeld zu Hause aufbewahrt, sollte deshalb den Umfang der Umschläge begrenzen, damit der mögliche Schaden klein bleibt.
Ist ein Haushaltsbuch die bessere Ergänzung?
Die Umschlagmethode erfasst nur die Ausgaben, die aus den Umschlägen bezahlt werden. Die Verbraucherzentrale Rheinland-Pfalz empfiehlt anfangs ein paralleles Haushaltsbuch. Langfristig halten die Verbraucherschützer eine digitale Übersicht über das Geld auf dem Konto für geeignet. Beide Instrumente ergänzen die Umschläge, ersetzen sie aber nicht.
| Merkmal | Umschlagmethode | Haushaltsbuch |
|---|---|---|
| Erfasste Zahlungen | Nur Bargeld aus dem jeweiligen Umschlag | Ausgaben über die Umschlagbeträge hinaus |
Die Ergänzung erfüllt diese Funktion:
- Einstieg: Das parallel geführte Haushaltsbuch zeigt, ob die Beträge der Umschläge zum tatsächlichen Verbrauch passen. Abweichungen fallen so früh auf, noch bevor die Umschläge leer sind.
Die Umschläge bilden deshalb nur die variablen Ausgaben ab, während die Kontoübersicht das Gesamtbild liefert.